Domain ölablaßschraube.de kaufen?
Wir ziehen mit dem Projekt
ölablaßschraube.de um.
Sind Sie am Kauf der Domain
ölablaßschraube.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ölablaßschraube.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
K2 Systems Gewindeformende Schraube mit Dichtscheibe 6x38 (1005193) – 0% MwSt. (gem. § 12 Abs. 3 UStG)Einfache Montage für Stahlbleche: Die K2 Gewindeformende Schraube mit Dichtscheibe 6x38 Mit bauaufsichtlicher Genehmigung: Die gewindeformende Schraube mit einer Dichtscheibe von 6 x 38 mm ist für Stahlbleche von 0,4 mm bis 1,25 mm geeignet. Edelstahl bildet die K2 Dünnblechschraube 6 x 38. Produkteigenschaften K2 Gewindeformende Schraube mit Dichtscheibe 6x38 12 Jahre Produktgarantie Material. Edelstahl, EPDM Über K2 Systems K2 Systems, ein deutscher Anbieter, arbeitet an neuartigen Montagesystemlösungen für PV-Anlagen. Der schwäbische Hersteller hat sich mit über fünfzehn Jahren Markterfahrung und acht verschiedenen Standorten zum Aufdachspezialisten entwickelt und besitzt hier einen bedeutenden Marktanteil. Die Systeme sind flexibel und länderspezifisch an den Markt anzupassen und zu optimieren, da sie ihre eigene Entwicklung haben.0,45 €*Versand: 6,19 €Sichere Weiterleitung zum Anbieter
-
K2 Systems Gewindeformende Schraube mit Dichtscheibe 6x25 (1005207) – 0% MwSt. (gem. § 12 Abs. 3 UStG)Gewindeformende Schraube mit Dichtscheibe 6 x 25 von K2 Systems fürs Dome System K2 Systems hat die Gewindeformende Schraube mit Dichtscheibe für Stahlbleche mit einer Materialstärke von 0,4 mm bzw. 0,5 mm genehmigt. Es wird mit einem Sechskant verschraubt und kann für das D-Dome 6.10 & 6.15 sowie für das S-Dome 6.10 & 6.15 eingesetzt werden. Produktvorteile Für das S-Dome 6 und das D-Dome 6 System geeignet Produktgarantie 12 Jahre Antrieb: Sechskant SW 8 mm Produkteigenschaften K2 Gewindeformende Schraube mit Dichtscheibe Material: Edelstahl A2, EPDM Schraubenmaß: 6x25 mm Durchmesser Dichtscheibe: 16 mm Zugelassen für Materialstärken bei Stahlblech ab 0,4 mm und bei Aluminium ab 0,5 mm Über K2 Systems K2 Systems, ein deutscher Anbieter, arbeitet an neuartigen Montagesystemlösungen für PV-Anlagen. Der schwäbische Hersteller hat sich mit über fünfzehn Jahren Markterfahrung und acht verschiedenen Standorten zum Aufdachspezialisten entwickelt und besitzt hier einen bedeutenden Marktanteil. Die Systeme sind flexibel und länderspezifisch an den Markt anzupassen und zu optimieren, da sie ihre eigene Entwicklung haben.0,35 €*Versand: 6,19 €Sichere Weiterleitung zum Anbieter
-
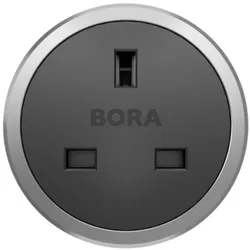
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
K2 Systems 'K2 Gewindeformende Schraube '(0% MwSt §12 III UstG)Für das S-Dome 6.10 und das D-Dome 6.10 System geeignet Produktgarantie 12 Jahre Antrieb: Sechskant SW 8 mm Material: Edelstahl A2, EPDM Schraubenmaß: 6x25 mm Durchmesser Dichtscheibe: 16 mm Zugelassen für Materialstärken bei Stahlblech ab 0,4 mm und bei Aluminium ab 0,5 mmMaterial: Edelstahl A2, EPDM Schraubenmaß: 6x25 mm Durchmesser Dichtscheibe: 16 mm Zugelassen für Materialstärken bei Stahlblech ab 0,4 mm und bei Aluminium ab 0,5 mm0,88 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
K2 Systems Gewindeformende Schraube mit Dichtscheibe 6x38 (1005193) – 0% MwSt. (gem. § 12 Abs. 3 UStG)Einfache Montage für Stahlbleche: Die K2 Gewindeformende Schraube mit Dichtscheibe 6x38 Mit bauaufsichtlicher Genehmigung: Die gewindeformende Schraube mit einer Dichtscheibe von 6 x 38 mm ist für Stahlbleche von 0,4 mm bis 1,25 mm geeignet. Edelstahl bildet die K2 Dünnblechschraube 6 x 38. Produkteigenschaften K2 Gewindeformende Schraube mit Dichtscheibe 6x38 12 Jahre Produktgarantie Material. Edelstahl, EPDM Über K2 Systems K2 Systems, ein deutscher Anbieter, arbeitet an neuartigen Montagesystemlösungen für PV-Anlagen. Der schwäbische Hersteller hat sich mit über fünfzehn Jahren Markterfahrung und acht verschiedenen Standorten zum Aufdachspezialisten entwickelt und besitzt hier einen bedeutenden Marktanteil. Die Systeme sind flexibel und länderspezifisch an den Markt anzupassen und zu optimieren, da sie ihre eigene Entwicklung haben.0,45 €*Versand: 6,19 €Sichere Weiterleitung zum Anbieter
-
K2 Systems Gewindeformende Schraube mit Dichtscheibe 6x25 (1005207) – 0% MwSt. (gem. § 12 Abs. 3 UStG)Gewindeformende Schraube mit Dichtscheibe 6 x 25 von K2 Systems fürs Dome System K2 Systems hat die Gewindeformende Schraube mit Dichtscheibe für Stahlbleche mit einer Materialstärke von 0,4 mm bzw. 0,5 mm genehmigt. Es wird mit einem Sechskant verschraubt und kann für das D-Dome 6.10 & 6.15 sowie für das S-Dome 6.10 & 6.15 eingesetzt werden. Produktvorteile Für das S-Dome 6 und das D-Dome 6 System geeignet Produktgarantie 12 Jahre Antrieb: Sechskant SW 8 mm Produkteigenschaften K2 Gewindeformende Schraube mit Dichtscheibe Material: Edelstahl A2, EPDM Schraubenmaß: 6x25 mm Durchmesser Dichtscheibe: 16 mm Zugelassen für Materialstärken bei Stahlblech ab 0,4 mm und bei Aluminium ab 0,5 mm Über K2 Systems K2 Systems, ein deutscher Anbieter, arbeitet an neuartigen Montagesystemlösungen für PV-Anlagen. Der schwäbische Hersteller hat sich mit über fünfzehn Jahren Markterfahrung und acht verschiedenen Standorten zum Aufdachspezialisten entwickelt und besitzt hier einen bedeutenden Marktanteil. Die Systeme sind flexibel und länderspezifisch an den Markt anzupassen und zu optimieren, da sie ihre eigene Entwicklung haben.0,35 €*Versand: 6,19 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kattens No. 1 - Schraube 10er GewindeMaße: Ø 10 mm / Länge 5cm Kattens No. 1 ist seit 20 Jahren Skandinaviens führender Hersteller für Kratz- und Klettermöbel. Austauschen von verschlissenen Modulen jeder Zeit möglich. Je nach Gebrauch, sieht auch der schönste Kratzbaum irgendwann nicht mehr schön aus. Bestellen Sie einfach das verschlissene Modul nach, tauschen es aus und der Kratzbaum ist wieder wie neu! Das spart Geld, Zeit und Nerven. Auch für große und schwere Katzen geeignt. Unsere Kuschelhöhlen und Kratzsäulen sind super stabil und auf über 150 kg getestet. Und auch die Schlafmulden garantieren durch den dicken Metallrahmen eine lange Lebensdauer. Somit sind auch den Stubentigern mit über 10 kg keine Grenzen gesetzt.1,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.